PRÁTICA COM QUESTÕES OFICIAIS
Questão 5 (2º exame) da UERJ 2025
Texto-base das questões 01 a 08 · 2º Exame de Qualificação
É assim que o problema geralmente começa: “Se Maria paga R$ 5 por 10 laranjas, quantas laranjas ela recebe por R$ 50?”. Para encontrar a resposta para a pergunta, muitos de nós fomos condicionados a usar o raciocínio linear para concluir que, pagando 10 vezes mais, Maria receberá 10 vezes mais laranjas – ou seja, 100 delas.
A palavra “linear” descreve uma relação especial entre duas variáveis – uma de entrada e uma de saída. Se uma relação for linear, uma mudança em uma quantidade por um valor fixo sempre produzirá uma mudança fixa no outro valor. Ou seja, a linearidade não permite que haja ofertas do tipo “leve três, pague dois” na mesa.
No entanto, nem todas as relações lineares estão em proporção direta. Para converter de Celsius para Fahrenheit, você precisa multiplicar a temperatura em Celsius por 1,8 e adicionar 32. Dobrar o número de entrada não dobra o de saída nesta relação, mas, por ser linear, uma mudança fixa na entrada sempre corresponde a uma mudança fixa na saída. Essas relações podem ser representadas como linhas retas, e é por isso que as chamamos de lineares.
Talvez eu tenha exagerado um pouco na explicação sobre essas relações lineares, até por a linearidade ser uma ideia tão familiar. Mas é aí que está o problema: estamos tão familiarizados com o conceito de linearidade que impomos nossa referência de visão linear sobre o que observamos no mundo real.
No entanto, muitos sistemas não obedecem a essas relações lineares simples. Por exemplo, se eu deixar dinheiro na minha conta bancária ou esquecer de pagar uma dívida, essa soma de dinheiro crescerá de forma não-linear (crescerá exponencialmente) – juros em cima de juros. Quanto mais dinheiro eu tiver (ou dever), mais rápido ele crescerá. Como muitos de nós estamos sujeitos ao viés de linearidade, subestimamos a rapidez com que essas somas de dinheiro crescerão, o que faz com que economizar para o futuro pareça menos atraente e assumir dívidas pareça mais sedutor.
E parece que a melhor explicação para a nossa dependência excessiva da linearidade vem da sala de aula. Pesquisas mostram que nossa propensão para assumir a linearidade surge muito antes de deixarmos a escola. Esses estudos apresentam aos alunos perguntas em que a linearidade não é a ferramenta certa para resolver problemas para ver como respondem.
Os chamados problemas de pseudolinearidade podem assumir a seguinte forma: “Laura é uma velocista. Se ela corre 100 m em 13 segundos, quanto tempo levará para correr 1 km?”. Não é possível chegar à resposta correta a partir das informações dadas no problema. No entanto, a maioria dos alunos usa a solução linear, sem qualquer preocupação com a natureza irreal das suposições subjacentes. E a resposta linear levaria Laura a quebrar o recorde mundial para uma corrida de 1 km. Não reconhecer que o mundo real geralmente não é tão simples quanto um problema de matemática só gera mais complexidade.
Por termos a ideia de linearidade imbuída em nós tão cedo, e presente com tanta frequência, às vezes esquecemos que outras relações podem existir. Vivemos em um mundo não linear, mas estamos tão acostumados a pensar em linhas retas que muitas vezes nem percebemos.
KIT YATES
Adaptado de bbc.com.
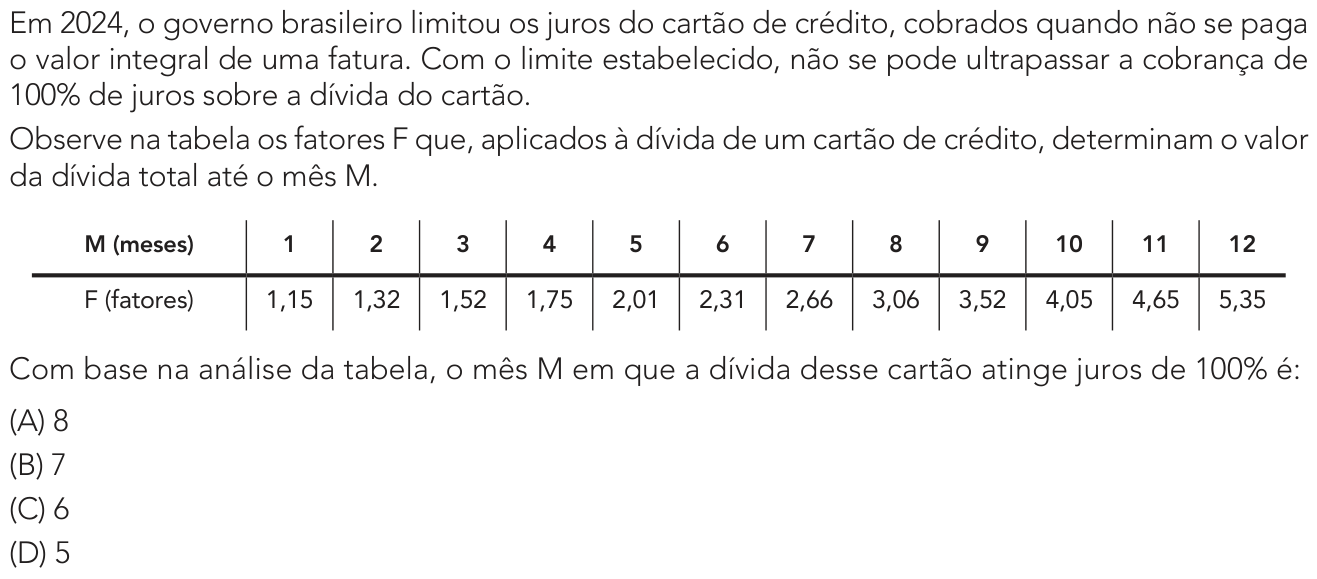
Em 2024, o governo brasileiro limitou os juros do cartão de crédito, cobrados quando não se paga o valor integral de uma fatura. Com o limite estabelecido, não se pode ultrapassar a cobrança de 100% de juros sobre a dívida do cartão.
Observe na tabela os fatores F que, aplicados à dívida de um cartão de crédito, determinam o valor da dívida total até o mês M.
| M (meses) | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| F (fatores) | 1,15 | 1,32 | 1,52 | 1,75 | 2,01 | 2,31 | 2,66 | 3,06 | 3,52 | 4,05 | 4,65 | 5,35 |
Com base na análise da tabela, o mês M em que a dívida desse cartão atinge juros de 100% é:
- A8
- B7
- C6
- D5
Você já respondeu questões neste aparelho. Crie sua conta grátis para guardar o histórico e refazer as que errou.
Resposta salva no seu histórico.
Reportar erro na questão
Resolução comentada
O fator F multiplica a dívida inicial. Se a dívida inicial é D, a dívida no mês M vale D\cdot F.
Juros de 100% significam que os juros acumulados são iguais à dívida original. Então a dívida total fica igual a duas vezes a dívida inicial:
Agora procure na tabela o primeiro mês em que o fator chega a 2 ou o ultrapassa:
- No mês 4, F = 1{,}75: os juros são de 75%, ainda abaixo de 100%.
- No mês 5, F = 2{,}01: a dívida é 2{,}01D, ou seja, juros de 101%.
O fator 2 é atingido entre os meses 4 e 5, e o primeiro mês da tabela em que o limite de 100% é alcançado (e já levemente superado) é o mês 5.
Observe ainda que o crescimento não é linear: de 1 a 2 o fator sobe 0{,}17, de 2 a 3 sobe 0{,}20, e assim por diante. Isso é o efeito dos juros sobre juros descrito no texto.
Alternativa D.
Pegadinha: Confundir fator 2 com juros de 200% ou procurar F = 3; juros de 100% correspondem a F = 2, não a F = 1.
Por que as outras alternativas estão erradas
- ANo mês 8 o fator é 3,06, juros de 206%, bem acima de 100%.
- BNo mês 7 o fator é 2,66, juros de 166%; confunde o fator 2 com outro valor.
- CNo mês 6 o fator é 2,31, juros de 131%, e o limite já foi atingido antes.
Assuntos: Juros simples e compostos, Porcentagem.
Reportar erro na resolução
Ver como caiu na prova
Fonte: UERJ 2025 · 2º Exame de Qualificação. Prova oficial ↗